20 ноября 2026 года Apollo Global Management и Goldman Sachs объявили о закрытии крупнейшего в истории финансирования графических процессоров — примерно 44 миллиарда долларов. Средства пойдут на закупку чипов Nvidia Vera Rubin и связанного оборудования для наземной вычислительной инфраструктуры SpaceX. Сделка, которая изначально оценивалась в около 40 миллиардов, была переподписана и увеличена благодаря высокому спросу инвесторов. Это не просто крупная финансовая операция: речь идёт о том, как одна из самых амбициозных технологических компаний мира ускоряет строительство собственных AI-дата-центров, не загружая баланс прямым долгом.
SpaceX уже несколько лет активно развивает направление искусственного интеллекта параллельно с запуском ракет и Starlink. Компания строит крупные вычислительные мощности, в том числе в Мемфисе (Теннесси) и на площадках в Миссисипи. Цель — обеспечить вычислительные ресурсы для Grok и собственных облачных сервисов. Обычный банковский долг или выпуск акций в таких объёмах создаёт давление на баланс и отвлекает менеджмент. Поэтому выбрали схему мастер-лизинга: аффилированная структура Apollo покупает оборудование, а SpaceX берёт его в аренду на срок около пяти лет с момента поставки.
Такой подход позволяет компании сохранить финансовую гибкость. Вместо того чтобы сразу отражать десятки миллиардов долларов оборудования на своём балансе, SpaceX платит арендные платежи по мере получения и использования чипов. Это особенно важно в период, когда компания одновременно масштабирует Starlink, готовит новые носители и развивает AI-направление. Диверсификация источников капитала снижает зависимость от любого одного рынка — будь то публичные облигации или прямые инвестиции.
Как устроена сделка на 44 миллиарда
Финансирование структурировано как выпуск старших и субординированных нот. По данным источников, знакомых с размещением, крупнейший транш — примерно 25,17 миллиарда долларов старших обеспеченных нот со сроком погашения в апреле 2033 года и доходностью около 8,259 %. Ещё около 4,4 миллиарда — старшие ноты с погашением в апреле 2031 года под 7,66 %. Субординированные ноты класса B на 2,564 миллиарда размещены с доходностью 8,36 %.
Якорные обязательства дали фонды и счета под управлением BlackRock, Goldman Sachs Asset Management и счета, консультируемые KKR. Apollo Global Securities и Goldman Sachs выступили глобальными координаторами, Goldman — единственным структурирующим агентом. Сделка закрывается к концу 2026 года, а графики лизинга стартуют по мере поставок оборудования в первой половине 2027 года.
Для SpaceX это диверсификация источников финансирования. Компания ранее заявляла, что видит окупаемость инвестиций в AI-инфраструктуру менее чем за год. Лизинг позволяет получить чипы быстрее и в больших объёмах, не раздувая собственный долг и не размывая капитал. Для кредиторов это обеспеченная сделка с понятным активом — высокопроизводительными GPU, которые остаются в собственности арендодателя.
Структура нот отражает разные уровни риска. Старшие транши имеют приоритет при возврате средств и более низкую доходность. Субординированные бумаги предлагают более высокую доходность, но стоят дальше в очереди. Такое разделение позволило привлечь как консервативных институциональных инвесторов, так и тех, кто готов принимать больший риск за премию. Переподписка показала, что рынок частного кредита в 2026 году по-прежнему охотно финансирует качественные AI-активы.
Почему именно Vera Rubin
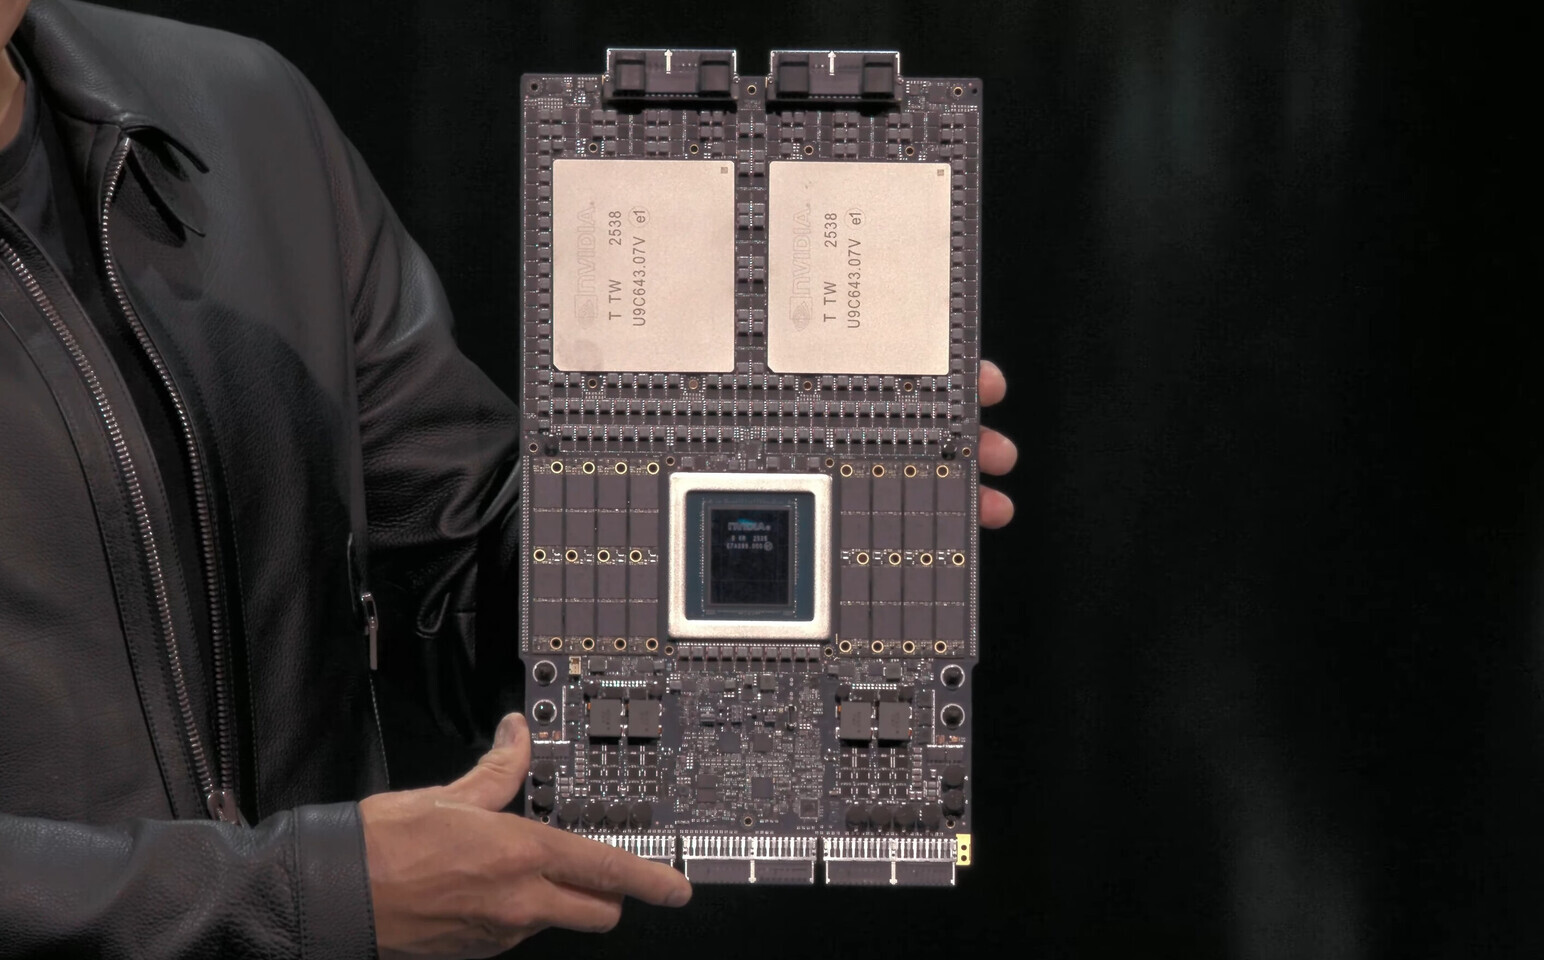
Vera Rubin — следующее поколение платформы Nvidia после Blackwell. Это rack-scale система, в которой в одном суперчипе сочетаются 88-ядерный процессор Vera на базе кастомных Arm-ядер и два GPU Rubin. Каждый GPU несёт около 288 ГБ HBM4, а полная конфигурация NVL72 объединяет десятки таких узлов через NVLink шестого поколения. Nvidia позиционирует платформу как основу для агентного ИИ и крупных тренировочных кластеров.
Поставки Vera Rubin в массовых объёмах ожидаются именно в 2027 году. SpaceX, зафиксировав финансирование сейчас, получает приоритетный доступ к объёмам, которые в противном случае могли бы уйти конкурентам. В условиях, когда спрос на передовые GPU продолжает превышать предложение, долгосрочный контракт на лизинг становится стратегическим преимуществом.
Платформа Vera Rubin отличается не только сырой производительностью. Она включает улучшенный Transformer Engine с адаптивным сжатием, расширенные возможности конфиденциальных вычислений на уровне всей стойки и более продвинутую систему отказоустойчивости. Для компании, которая планирует предлагать вычислительные мощности внешним клиентам, эти характеристики важны: они позволяют строить сервисы с гарантиями безопасности и предсказуемой производительности.
Что это значит для рынка AI-инфраструктуры
44 миллиарда — это не рекорд по абсолютной величине AI-инвестиций (Anthropic недавно закрыла IPO на десятки миллиардов, а Nvidia сама отчитывается о квартальной выручке свыше 100 миллиардов). Но это крупнейшее разовое финансирование именно под закупку GPU. Сделка показывает, что частный кредитный рынок готов финансировать инфраструктурные активы AI в масштабах, которые ещё пару лет назад казались фантастическими.
Модель «купил чипы — сдал в лизинг» уже используют и другие игроки, но в таком объёме — впервые. Если схема окажется успешной, её могут тиражировать другие компании, которым нужны большие кластеры, но которые не хотят или не могут сразу платить полную стоимость оборудования. Для Nvidia это ещё один подтверждённый крупный заказ на следующее поколение чипов и дополнительный аргумент в переговорах с поставщиками памяти и производственных мощностей.
Рынок также обращает внимание на доходности. Ставки в районе 7,6–8,4 % для обеспеченных нот с сильным арендатором выглядят привлекательно на фоне общей волатильности технологических акций. Инвесторы получают понятный денежный поток, привязанный к реальному оборудованию, а не к будущим обещаниям выручки. Это меняет восприятие AI-инфраструктуры: из категории «венчурных ставок» она переходит в категорию «инфраструктурных активов».
Риски и ограничения
Главный риск — сроки поставок. Если Nvidia сдвинет массовый выход Vera Rubin, график лизинга тоже сдвинется, а процентные платежи по уже размещённым нотам продолжат начисляться. Второй риск — технологический. К 2027–2028 годам может появиться следующее поколение чипов, и Vera Rubin окажется не таким привлекательным активом, как рассчитывали. Третий — операционный: SpaceX должна реально загрузить эти мощности и получить ту самую быструю окупаемость, о которой говорила.
Со стороны кредиторов сделка выглядит относительно защищённой: оборудование остаётся в собственности арендодателя, а SpaceX — сильный арендатор с диверсифицированным бизнесом (запуски, Starlink, AI). Тем не менее 44 миллиарда — сумма, при которой даже небольшие отклонения в сроках или утилизации влияют на доходность всего пакета.
Дополнительный фактор — геополитика и экспортные ограничения. Хотя сделка касается наземной инфраструктуры SpaceX в США, любые изменения в правилах поставок передовых чипов могут повлиять на сроки и объёмы. Nvidia уже сталкивалась с ограничениями на поставки в отдельные регионы; здесь риски ниже, но полностью исключать их нельзя.
Контекст конкуренции за вычислительные мощности
Пока Google и Blue Origin готовят орбитальные AI-спутники Project Suncatcher к 2029 году, SpaceX делает ставку на наземные дата-центры. Подход разный: орбитальные системы обещают доступ к солнечной энергии и охлаждению, но требуют решения вопросов связи, радиации и обслуживания. Наземные кластеры проще масштабировать и обслуживать уже сейчас. SpaceX, имея опыт быстрого строительства и логистики, рассчитывает выиграть именно в скорости развёртывания.
Одновременно компания продолжает развивать собственные модели (Grok) и предлагает вычислительные мощности внешним клиентам. Крупный парк Vera Rubin позволит как тренировать собственные модели, так и сдавать мощности в аренду — по сути, конкурировать с облачными провайдерами на части рынка.
Конкуренция идёт не только между космическими компаниями. Гиперскейлеры, стартапы в области AI и даже традиционные телеком-операторы активно наращивают собственные кластеры. Кто быстрее получит и загрузит следующее поколение чипов, тот получит преимущество в стоимости вычислений и в возможности предлагать более сложные сервисы. SpaceX с этой сделкой явно хочет быть в числе первых.
Что дальше
Ближайшие месяцы покажут, насколько гладко пройдёт закрытие сделки и начнётся ли подготовка площадок к приёму оборудования. К середине 2027 года станет ясно, укладывается ли Nvidia в график поставок и насколько эффективно SpaceX загружает новые мощности. Если всё пойдёт по плану, 44 миллиарда превратятся в один из крупнейших AI-кластеров, построенных вне традиционных гиперскейлеров.
Для рынка это ещё один сигнал: гонка за вычислительными мощностями перешла из стадии анонсов в стадию очень крупных, структурированных финансовых сделок. Чипы стали активом, под который собирают десятки миллиардов частного капитала. SpaceX в этой гонке заняла позицию не просто покупателя, а арендатора, который хочет получить максимум мощности при контролируемом риске для собственного баланса.
Следующие контрольные точки — официальное закрытие сделки, первые сообщения о подготовке площадок и, позднее, начало поставок. Каждый из этих шагов будет внимательно отслеживаться как инвесторами, так и конкурентами. Успех или задержка скажутся не только на SpaceX, но и на том, насколько охотно рынок будет финансировать аналогичные крупные AI-лизинговые пакеты в будущем.
Оставить комментарий
Для того чтобы оставить комментарий, необходимо авторизоваться.